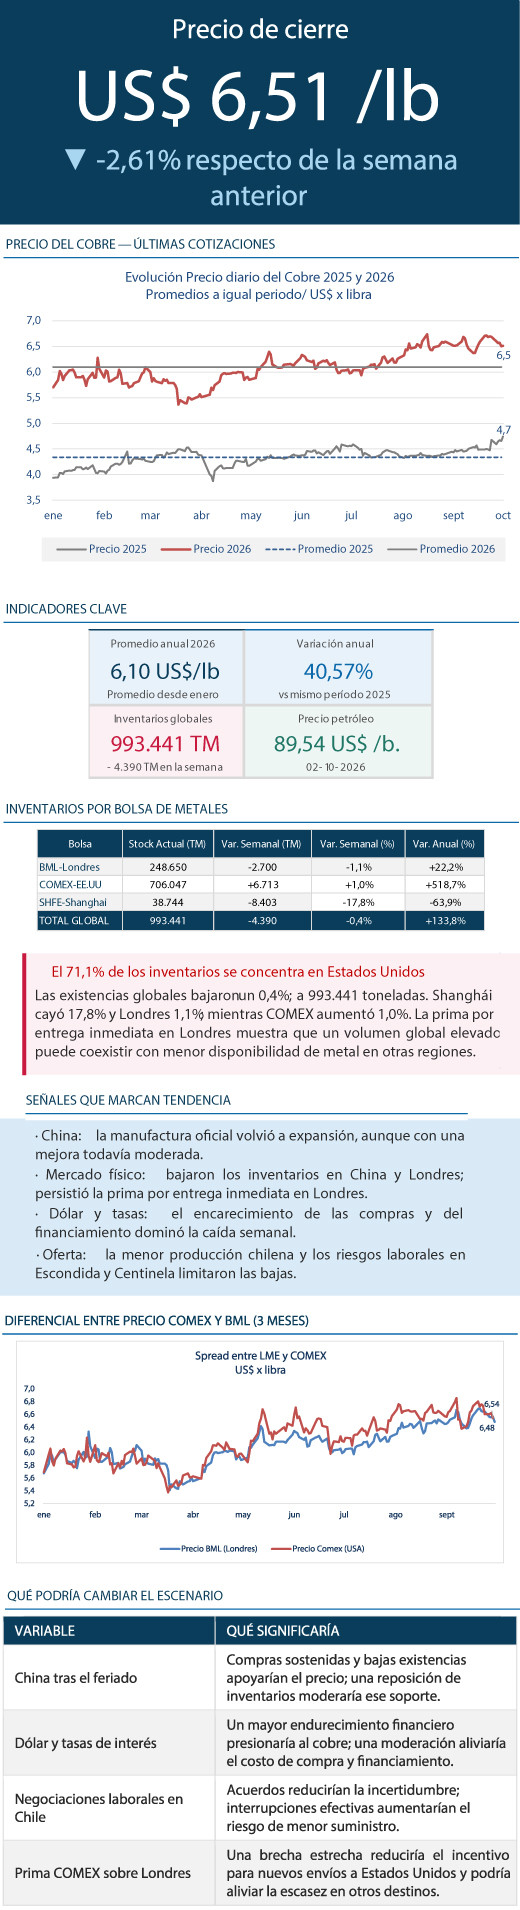
El cobre cerró en US$6,51 la libra, con una caída semanal de 2,61%. El promedio anual alcanzó US$6,10 por libra, un 40,57% sobre igual período de 2025
RESUMEN DE LA SEMANA
El cobre cerró en US$ 6,51 por libra, con una caída semanal de 2,61%. El promedio anual alcanzó US$ 6,10 por libra; un 40,57% sobre igual período de 2025. El fortalecimiento del dólar y las mayores tasas de mercado dominaron la semana, pese al apoyo de los indicadores manufactureros chinos y las restricciones de suministro. La baja del precio coexistió con menor disponibilidad inmediata de metal fuera de Estados Unidos.
FACTORES QUE INCIDIERON EN EL PRECIO
El dólar y el aumento de los rendimientos de los bonos estadounidenses encarecieron las compras y el financiamiento del cobre. La manufactura estadounidense siguió expandiéndose, pero el índice de precios de sus insumos subió de 71,1 a 77,9 puntos, reforzando la preocupación por la inflación y nuevas alzas de tasas. El inicio del feriado chino redujo la participación de compradores y dejó al mercado más expuesto a estas presiones financieras.
China entregó señales mixtas. El índice oficial de actividad manufacturera subió de 49,8 a 50,1 puntos, superando levemente el umbral de expansión, mientras el indicador privado RatingDog aumentó a 52,1. Esta mejora respaldó al cobre, aunque la desaceleración de las utilidades industriales mostró una recuperación desigual. Las compras previas al feriado contribuyeron a reducir inventarios, sin confirmar todavía un aumento sostenido del consumo final.
La producción chilena de cobre cayó 12,8% interanual en agosto, hasta 369.500 toneladas, afectada por condiciones climáticas y menores leyes de mineral. A ello se sumaron riesgos laborales en Escondida y Centinela, que aumentaron la preocupación por el suministro. En China, la escasez de concentrados y chatarra, las mantenciones y menores ingresos por ácido sulfúrico limitaron las perspectivas de crecimiento de la refinación y mantuvieron la preocupación por el abastecimiento.
INVENTARIOS EN BOLSAS DE METALES
Los inventarios visibles disminuyeron un 0,4%, de 4.390 toneladas hasta 993.441. Londres registró 248.650 toneladas, con una baja de 1,1%; Shanghái, 38.744 toneladas (un descenso de 17,8%); y COMEX, en Estados Unidos, 706.047 toneladas, con un aumento de 1,0%.
El total supera en 133,8% el nivel de la misma fecha de 2025, pero el 71,1% se concentra en Estados Unidos. En Londres, el contado se mantuvo por encima del contrato a tres meses, lo cual es una señal de mayor demanda por entrega inmediata. La acumulación estadounidense, por tanto, coexiste con menor disponibilidad en otros mercados.
DIFERENCIAL ENTRE PRECIO A 3 MESES COMEX Y BML
El gráfico sitúa los contratos a tres meses de COMEX y Londres en US$ 6,54 y US$ 6,48 por libra, respectivamente, con una prima estadounidense de US$ 0,06 por libra. Esta brecha se ha estrechado y su capacidad para incentivar nuevos envíos depende de los costos logísticos y financieros. Las entradas actuales a COMEX también pueden responder a embarques pactados previamente.
ESCENARIO PARA LA PRÓXIMA SEMANA
La atención estará en el dólar, las expectativas de tasas y las negociaciones laborales en Chile. Tras el feriado chino, las compras y las primas por entrega física permitirán evaluar cuánto de la reciente reducción de inventarios fue estacional. Un repunte de existencias debilitaría ese soporte, mientras nuevas interrupciones productivas aumentarían la tensión de oferta. La menor participación china puede amplificar la volatilidad durante el feriado.
Fuentes: LME · COMEX · SHFE · Refinitiv


