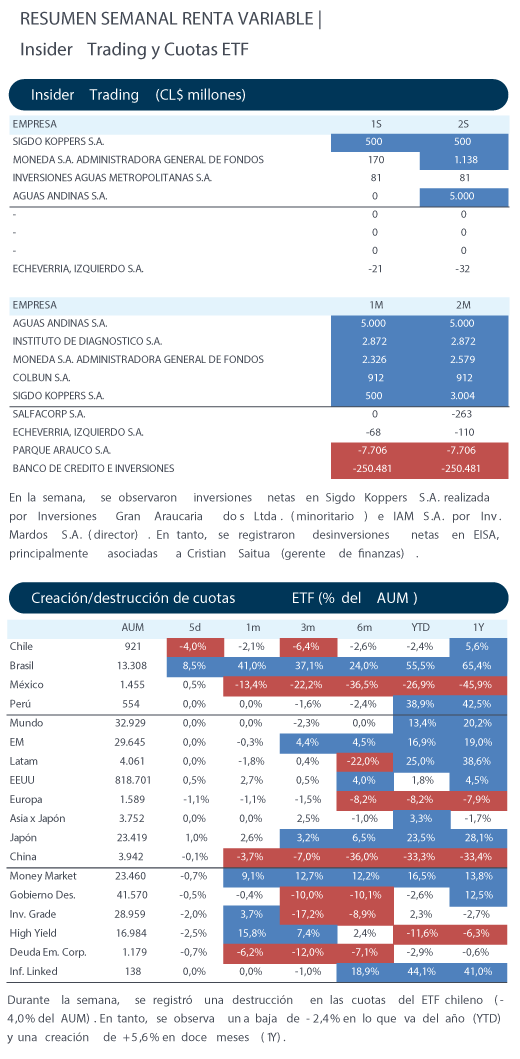
Fondos de Pensiones registraron ventas netas por US - 243,5 millones en acciones chilenas en septiembre. Las principales desinversiones netas de las AFPs se concentraron en Enelam, MallPlaza y Copec
Destacados de la semana
Fondos de Pensiones registraron ventas netas por US$ -243,5 millones en acciones chilenas en septiembre. Durante el mes de septiembre, las principales desinversiones netas de las AFPs se concentraron en Enelam (US$ -131,0 millones), seguida de Mallplaza (US$ -32,9 millones) y Copec (US$ -31,1 millones). En contraste, las mayores inversiones netas correspondieron a SQM-B (US$ +20,0 millones), Parque Arauco (US$ +11,1 millones) y Banco de Chile (US$ +10,9 millones). Pese a las desinversiones del mes, las AFPs acumulan compras netas de acciones chilenas por US$ 472,1 millones en los últimos doce meses. No obstante, septiembre registró las mayores desinversiones netas mensuales desde octubre de 2021 (US$ -326,2 millones). En línea con esta tendencia, la exposición a renta variable local disminuyó -32 pb m/m, hasta representar un 9,9% de los activos administrados por las AFPs. Por otro lado, los Fondos Mutuos locales registraron ventas netas por US$ -49,3 millones en septiembre, destacando BSantander (US$ -30,6 millones), Falabella (US$ -18,8 millones) y BCI (US$ -13,5 millones). Mientras que, las mayores inversiones netas fueron Itaucl (US$ +19,7 millones), Parauco (US$ +15,0 millones) y Colbún (US$ +14,3 millones). Destacamos que los Fondos Mutuos registran inversiones netas por US$ +1.211 millones en los últimos doce meses, disminuyendo su exposición en -7 pb m/m hasta 5,4% del total de activos administrados.
Índice Mensual de Actividad de la Construcción (IMACON) retrocede por noveno mes consecutivo, registrando -4,1% a/a en agosto . Los principales factores que afectaron la actividad en construcción fueron la caída de -10,7% a/a en el consumo aparente de cemento y la baja de -6,9% a/a en la venta de materiales de construcción al por mayor. En el caso de la disminución en el consumo aparente de cemento, se explica en parte por una alta base comparable respecto al año anterior (+10,0% a/a en agosto 2025), en línea con una estabilización de la actividad en infraestructura. En tanto, la baja en la categoría ventas de materiales de construcción se explica por el alza que han mantenido los precios de los materiales importados, en un contexto que se mantiene más desafiante por presiones inflacionarias y alza de combustibles. Por otro lado, el empleo sectorial mostró un incremento +3,3% a/a en agosto, acumulando dos meses consecutivos de alzas, dando incipientes señales de recuperación, en un contexto nacional donde la tasa de desempleo alcanza un nivel elevado (9,6%). Creemos que el dato de IMACON refleja las presiones externas sobre los precios derivadas del contexto global. Si bien destacamos la recuperación del empleo sectorial en los últimos meses, la superficie autorizada para edificación ha retrocedido durante los últimos dos meses. Consideramos clave que esta tendencia se revierta para impulsar la inversión en nuevos proyectos de construcción hacia el mediano plazo.
Índices de Inventarios de Retail y Supermercados muestran leve crecimiento interanual en agosto, continuando con un nivel alto en relación con ventas. Según datos del INE, el Índice de Inventarios de Supermercados (IISUP) registró un alza de +0,7% a/a en agosto, acumulando dos meses consecutivos de alzas interanuales. Asimismo, el Índice de Inventarios del Comercio (IICom div. 47) mostró un aumento de +0,9% a/a, acumulando 23 meses consecutivos de crecimiento interanual. En tanto, el ratio inventarios/ventas sigue en un nivel elevado respecto a promedios históricos, tanto en Retail (Div. 47) como Supermercados. En nuestra opinión, los indicadores de inventarios continúan apuntando a un entorno de consumo que se mantiene exigente, en el que las empresas podrían seguir recurriendo a promociones y gastos en publicidad para dinamizar las ventas. En relación con los inventarios de supermercados, se podría anticipar una normalización del abastecimiento ante una eventual recuperación de la demanda, pero creemos que aún no hay señales suficientes para confirmar un cambio de tendencia y preferimos esperar los próximos registros.
Índice de Inventarios de la industria manufacturera (IIMAN) en Chile registra leve expansión interanual en agosto. El IIMAN se situó en 175,6 puntos (-0,3% m/m y +0,3% a/a) en agosto, donde según el INE, 6 de las 18 división mostraron decrecimiento m/m, destacando productos alimenticios cayendo -1,047 pp reduciendo sus existencias en -2.8% m/m. A nivel interanual, destacamos las caídas observadas en las divisiones “Alcohólicos” (-2,0% a/a) y “No alcohólicos” (+2,8% a/a) que registró su 7mo mes consecutivo de crecimiento. En nuestra opinión, la evolución interanual observada en agosto mostró una tímida recuperación, sin embargo, seguimos observando un entorno más desafiante para la industria de producción de bebestibles, sugiriendo poca visibilidad respecto a una eventual recuperación en el corto plazo.
Multi X registra mortalidad por floración de algas, con impacto acotado en resultados. El día miércoles 14 de octubre, el Servicio Nacional de Pesca y Acuicultura (Sernapesca) informó sobre el término de evento de mortalidad de ~918 mil toneladas en centros de cultivo de Multiexport Patagonia en la región de Magallanes (centros 43A y 43B), asociado a floraciones algales nocivas (FAN), equivale a ~0,8% de las cosechas anuales. Esperamos un impacto acotado pero negativo durante el 4T26 y 1T27. Sin embargo, el impacto financiero neto sería compensado por la existencia de seguros comprometidos, además de la extensión de ciclos productivos autorizada por Sernapesca ante este tipo de eventos.
Fuente: Bice Inversiones.

