Bank of America ve "exageradas" las dudas sobre Ferrovial y reitera su consejo de compra
MADRID 16 Oct. (EUROPA PRESS) -
Bank of America considera "exageradas" las dudas del mercado sobre la financiación de las nuevas autopistas que Ferrovial se ha adjudicado en Estados Unidos y ha reiterado su recomendación de compra para las acciones de la compañía.
La firma de análisis asegura en un nuevo informe que Ferrovial puede asumir las aportaciones de capital para sus proyectos sin necesidad de recurrir a la emisión de acciones, a la rotación de activos ni a recortes en los dividendos.
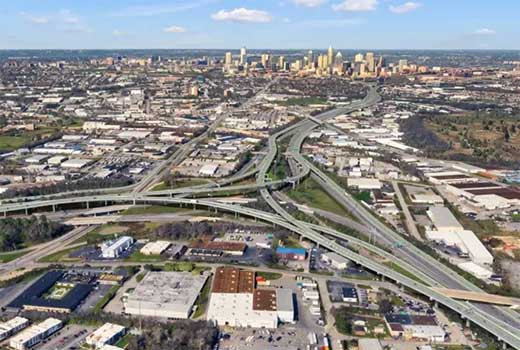
La adjudicación anunciada este jueves del proyecto en la circunvalación de Atlanta (I-285 East, en Georgia) contempla carriles de peaje con tarificación dinámica a lo largo de 30,6 kilómetros bajo una concesión a 50 años.
La inversión total asciende a 33.000 millones de dólares (29.300 millones de euros), de los cuales 8.900 millones corresponden a costes de construcción y 24.100 millones a cánones de concesión y pagos al estado de Georgia. El cierre comercial se prevé para finales de 2026, el financiero para octubre de 2027 y la conclusión de las obras para abril de 2034.
A finales de agosto, Ferrovial ganó otra autopista, la I-24, en ese caso en Tennessee, y también destapó dudas en el mercado sobre su financiación y la rentabilidad esperada. En este sentido, un análisis de UBS estimó una rentabilidad de solo el 7% para ese proyecto, lo que desencadenó su caída en bolsa.
Sin embargo, la directiva de la compañía apuntó unos días después a que la rentabilidad esperada ascendía a una cifra de dos dígitos. Ahora, el análisis de Bank of America concreta ese dato en el 10,5%.
La primera reacción del mercado tras adjudicarse esta nueva autopista en Atlanta fue negativa, con caídas en su cotización en el Ibex 35 del 4,3% este jueves y del 2,65% en su cotización en el Nasdaq de Nueva York. Este viernes, se ha estabilizado y sus acciones avanzan un 0,32% en España.
Bank of America prevé que las aportaciones de capital para ambos proyectos requerirán un máximo de entre 14.000 y 15.000 millones de euros. Además, estima que la posición neta de caja de la sociedad matriz de Ferrovial se sitúe en 1.700 millones de euros a finales de 2026 y supere los 13.000 millones de euros para 2035.
GANA A ACS, SACYR Y ACCIONA
Ferrovial se ha enfrentado a otras empresas españolas como ACS y Acciona en ambas autopistas o a Sacyr solo en el caso del nuevo contrato en Atlanta. Por ahora, las dos primeras han emprendido acciones legales contra la adjudicación a Ferrovial.
Pese a todo, el último informe de Bank of America fija en 60 euros el precio objetivo de la compañía en bolsa, lo que supone un potencial de revalorización del 39% respecto al precio actual.


