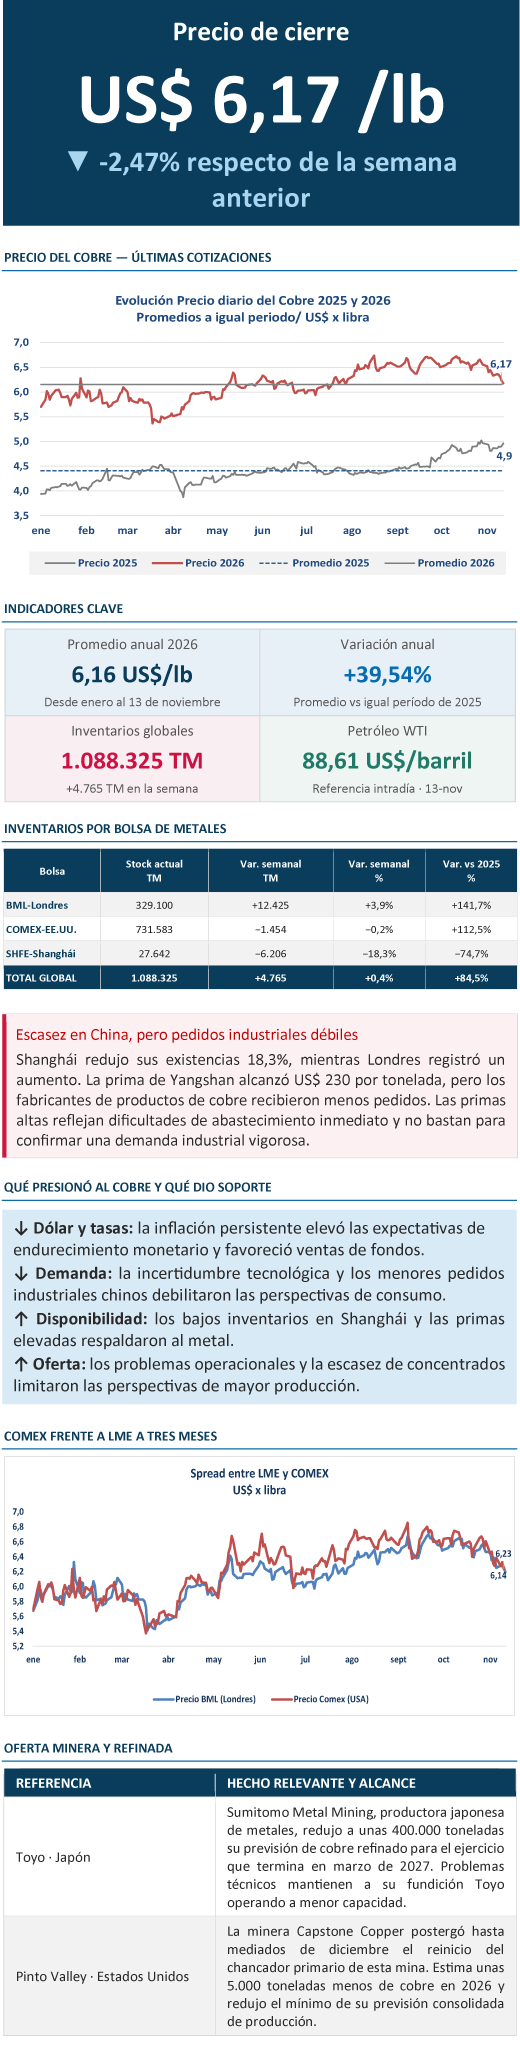
El cobre cerró en US$ 6,17 la libra, con un caída semanal de 2,47%. El promedio anual alcanzó US$6,16 libra, 39,5% sobre igual período de 2025
RESUMEN DE LA SEMANA
El cobre cerró en US$ 6,17 la libra, con una caída semanal de 2,47%. El promedio anual alcanzó US$ 6,16 la libra, 39,5% sobre igual período de 2025. El dólar más fuerte y las expectativas de mayores tasas redujeron el atractivo del metal. A ello se sumaron las dudas sobre la inversión tecnológica y los débiles pedidos industriales chinos. La escasez de cobre disponible en China y los problemas productivos dieron soporte, pero no compensaron estas presiones.
FACTORES QUE INCIDIERON EN EL PRECIO
La presión sobre el cobre se intensificó por las expectativas de mayores tasas de interés en Estados Unidos y el fortalecimiento del dólar. Los precios al consumidor subieron 0,4% mensual en octubre y los mensajes de la Reserva Federal reforzaron la perspectiva de un financiamiento más caro, restando atractivo a las materias primas. A ello se sumó un alza semanal cercana a 0,9% del Dollar Index, que mide al dólar frente a una canasta de monedas y cuyo aumento encarece el cobre para compradores que utilizan otras divisas. Hoy viernes, los precios al productor entregaron una señal mixta: subieron 0,3% mensual y 6,5% anual, moderando su avance mensual, aunque manteniendo una inflación anual creciente.
La incertidumbre también alcanzó al sector tecnológico. La salida del CEO de Nvidia, fabricante de chips para inteligencia artificial, debilitó la recuperación inicial de las acciones tecnológicas y reavivó las dudas sobre las inversiones del sector y su financiamiento. Estas preocupaciones afectaron al cobre, cuyas perspectivas de consumo están vinculadas, en parte, a la expansión de los centros de datos y las redes eléctricas que los abastecen.
En China, la escasez de cobre para entrega inmediata contrastó con la debilidad de los pedidos industriales. La prima de Yangshan, recargo pagado por importar cobre, alcanzó US$ 230 por tonelada. Sin embargo, según Shanghai Metals Market, proveedor especializado de información sobre metales, la utilización de capacidad de los fabricantes de alambrón de cobre cayó a 66,4%, una baja semanal de 7,6 puntos porcentuales. Así, las dificultades de abastecimiento sostuvieron las primas, pero no se tradujeron en compras industriales más dinámicas, incluso tras la caída del precio.
INVENTARIOS EN BOLSAS DE METALES
Los inventarios visibles alcanzaron 1.088.325 toneladas, con un aumento semanal de 4.765 toneladas, equivalente a 0,4%. La Bolsa de Metales de Londres registró 329.100 toneladas, un alza de 3,9%; COMEX, en Estados Unidos, 731.583 toneladas, una baja de 0,2%; y la Bolsa de Futuros de Shanghái, 27.642 toneladas, una caída de 18,3%.
COMEX concentra el 67,2% del total y Shanghái el 2,5%. El aumento en Londres no eliminó la estrechez china, aunque comenzaron a llegar cargamentos retrasados. El viernes, el cobre al contado en Londres se situó en US$ 6,17 la libra, sobre los US$ 6,14 del contrato a tres meses. Esta prima por entrega inmediata sigue indicando una disponibilidad ajustada; la reposición parcial aún no normaliza el abastecimiento regional.
DIFERENCIAL COMEX–LME A TRES MESES
El cobre a tres meses en Londres se cotizó el viernes en US$ 6,14 la libra, frente a la referencia COMEX de US$ 6,23. La diferencia, cercana a 9 centavos la libra, ofrece un incentivo limitado para enviar cobre a Estados Unidos, pues debe cubrir los costos de transporte y financiamiento. Sin embargo, esta menor ventaja de precio no implica que los inventarios estadounidenses se redirijan de inmediato hacia Asia: ello también depende de los contratos vigentes y de los costos de trasladar el metal.
ESCENARIO PARA LA PRÓXIMA SEMANA
La semana del 16 al 20 de noviembre comenzará con los datos chinos de producción industrial, ventas minoristas e inversión de octubre. Permitirán evaluar si la debilidad de los pedidos de cobre refleja un enfriamiento más amplio. También se observarán las señales de la Reserva Federal y la evolución del sector tecnológico. Una estabilización financiera favorecería al metal; mayores llegadas a China sin recuperación de las compras podrían reducir las primas físicas y prolongar la presión sobre el precio.
Fuentes: LME · COMEX · SHFE · LSEG · Reuters · BLS · SMM · empresas
