(MundoMaritimo.cl) América Latina gana protagonismo en el despliegue de capacidad naviera a nivel global
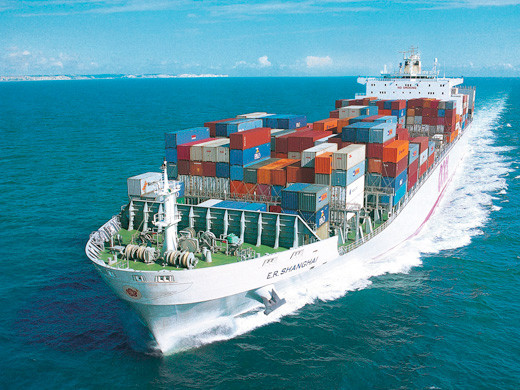
El transporte marítimo de contenedores experimenta cambios en la distribución de su capacidad a nivel mundial, con una creciente participación de América Latina en el despliegue de nuevos buques. Así lo plantea el analista de la industria marítima, portuaria y logística Jon Monroe, quien identifica una reorientación de los servicios desde el Lejano Oriente hacia Sudamérica, en paralelo a las transformaciones que experimentan las estrategias comerciales de las líneas navieras y los flujos del comercio internacional.
De acuerdo con Monroe, uno de los aspectos más relevantes de esta tendencia es la cantidad de nuevos buques y capacidad destinadas a las rutas entre Asia y América Latina. Citando cifras de Linerlytica, señala que durante septiembre y octubre se incorporaron aproximadamente 46 buques al mercado mundial, equivalentes a 356.868 TEUs, cuya distribución evidencia cambios en las prioridades de despliegue de las compañías.
El analista considera especialmente significativa la participación de los servicios entre el Lejano Oriente y América Latina en estas incorporaciones, interpretándola como un desplazamiento de capacidad desde los mercados occidentales hacia Sudamérica: "China ya no está orientando sus exportaciones hacia Estados Unidos y, eventualmente, sentiremos este cambio a medida que las navieras destinen más buques a mercados fuera de Estados Unidos y Europa", sostiene Monroe.
Esta evolución podría adquirir mayor relevancia en los próximos años, considerando que las navieras continúan recibiendo nuevas unidades y ajustando sus redes de servicios en función de las condiciones comerciales y operacionales de cada mercado.
Expansión de flota y nuevas estrategias
Monroe destaca que, de los 46 buques incorporados durante el período analizado, solamente dos correspondieron a portacontenedores ULCS, con capacidades de entre 18.000 y 24.000 TEUs. La mayoría fueron naves de menores dimensiones, apropiadas para servicios alimentadores y regionales.
Sin embargo, advierte que las grandes naves seguirán incorporándose a la flota mundial, como demuestra el reciente pedido de Maersk por 26 portacontenedores de 18.600 TEUs.
Esta expansión ocurre en un escenario que, según el analista, presenta una creciente desconexión entre la disponibilidad de capacidad y el comportamiento de las tarifas de flete.
Monroe recuerda que históricamente las líneas navieras competían por participación de mercado procurando maximizar la ocupación de sus buques, bajo la premisa de que los espacios vacíos al zarpe representaban ingresos irrecuperables. Sin embargo, sostiene que la pandemia modificó esta lógica y dio paso a nuevas estrategias de administración de flotas.
En este contexto, identifica como uno de los principales interrogantes del último trimestre de 2026 la persistencia de tarifas elevadas pese a la incorporación sostenida de nuevos buques.
Fiabilidad operacional y efectos sobre las redes
Otro aspecto relevante es el deterioro de la fiabilidad de los itinerarios, afectada por la congestión portuaria, condiciones meteorológicas adversas y modificaciones en los itinerarios de los servicios.
Según datos atribuidos a Xenex en su análisis, la fiabilidad descendió al 27% durante el tercer trimestre. "Los buques simplemente no arribaron donde debían estar en el momento programado", resume Monroe.
El analista explica que, debido a la interconexión de las redes marítimas, los retrasos en un puerto pueden generar efectos sucesivos sobre otras recaladas. Como ejemplo, menciona la congestión registrada en Shanghái y Ningbo antes de la Golden Week china, agravada por tifones consecutivos.
Para los propietarios de carga, estas dificultades han convertido el diseño de las redes, los itinerarios portuarios y el despliegue de buques en factores determinantes para gestionar sus cadenas de suministro.
Un escenario abierto hacia 2027
Finalmente, Monroe advierte que la eventual normalización de los tránsitos por el Canal de Suez podría introducir nuevas modificaciones en la distribución global de capacidad, al reducir los tiempos de navegación entre Asia y Europa y liberar buques para otras rutas.
A ello se suman las condiciones operacionales del Canal de Panamá, especialmente relevantes para los servicios entre Asia y las Costas Este y del Golfo de Estados Unidos, y las dificultades en el Estrecho de Bab el-Mandeb.
La combinación de estos factores, junto con el creciente despliegue de capacidad hacia América Latina, configura un escenario de transformación de las redes marítimas cuyos efectos todavía resultan difíciles de anticipar. "Podríamos encontrarnos con un mercado muy diferente en 2027", concluye Monroe.
Por MundoMaritimo


