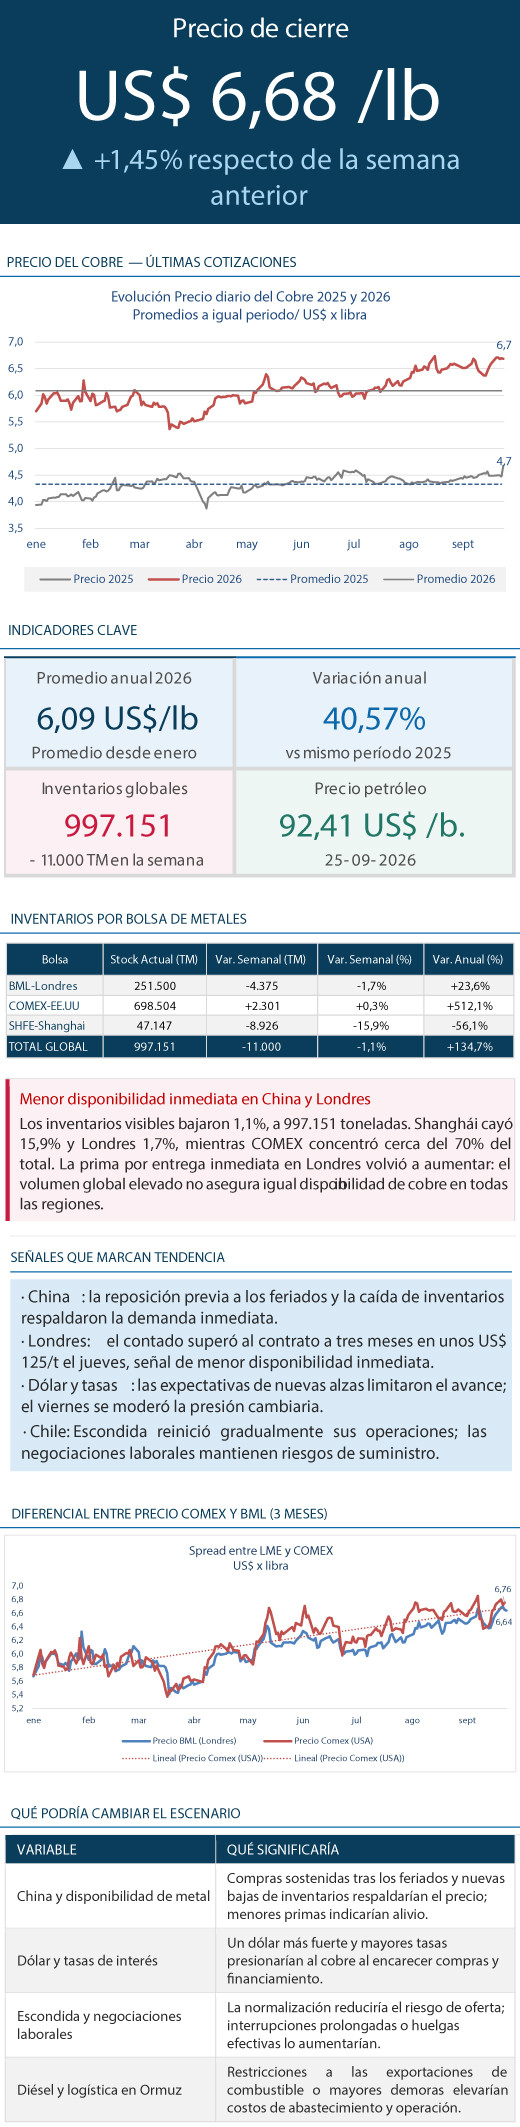
El cobre cerró en US$6,68 la libra, con un alza semanal de 1,45% y de 40,57 % sobre igual período de 2025
RESUMEN DE LA SEMANA
El cobre cerró en US$ 6,68 por libra, con un alza semanal de 1,45%. El promedio anual alcanzó US$ 6,09 por libra, 40,57% sobre igual período de 2025. La menor disponibilidad inmediata de metal en China y Londres sostuvo el precio, pese a la presión del dólar y las expectativas de nuevas alzas de tasas en Estados Unidos. Las compras previas a los feriados chinos y los riesgos de suministro en Chile reforzaron este soporte, sin confirmar todavía una recuperación generalizada de la demanda.
FACTORES QUE INCIDIERON EN EL PRECIO
El dólar se aproximó a máximos de dos meses durante la semana, respaldado por las expectativas de nuevas alzas de tasas ante las presiones inflacionarias. Esto encareció el cobre para compradores que utilizan otras monedas y elevó los costos de financiamiento. El viernes, la moderación del dólar y del precio del petróleo alivió parcialmente esas presiones, aunque persistió la cautela de los inversionistas.
En China, las compras para reponer existencias antes de los feriados respaldaron la demanda inmediata. La prima de Yangshan, pago adicional por cobre importado, alcanzó US$ 119 por tonelada al inicio de la semana. En Londres, el precio contado superó al contrato a tres meses en aproximadamente US$ 125 por tonelada el jueves: los compradores pagaron más por recibir metal de inmediato, revirtiendo la señal de menor urgencia de la semana anterior.
En Chile, Escondida suspendió operaciones tras un accidente fatal y luego informó una reanudación progresiva. Las negociaciones laborales en Escondida y Centinela añadieron incertidumbre, sin que corresponda asumir huelgas materializadas ni pérdidas determinadas de producción. Por su parte, el Grupo Internacional de Estudio del Cobre informó un déficit mundial de cobre refinado de 51.000 toneladas en julio, aunque enero-julio acumuló un superávit de 32.000 toneladas. La estrechez inmediata no equivale, por tanto, a un déficit mundial acumulado.
INVENTARIOS EN BOLSAS DE METALES
Los inventarios visibles disminuyeron 11.000 toneladas (−1,1%), hasta 997.151 toneladas. La Bolsa de Metales de Londres registró 251.500 toneladas (−1,7%); la Bolsa de Futuros de Shanghái, 47.147 (−15,9%); y COMEX, en Estados Unidos, 698.504 (+0,3%). El total se mantiene 134,7% sobre igual fecha de 2025, pero cerca del 70% se concentra en Estados Unidos. Esta distribución permite que un stock global elevado coexista con menor disponibilidad en otras regiones. Además, el metal comprometido para retiro en Londres reduce las existencias disponibles para nuevas entregas, aunque todavía no haya salido de las bodegas.
DIFERENCIAL ENTRE PRECIO A 3 MESES COMEX Y BML
El gráfico actualizado sitúa los contratos a tres meses de COMEX y Londres en torno a US$ 6,76 y US$ 6,64 por libra, respectivamente. La prima estadounidense es, por tanto, de aproximadamente US$ 0,12 por libra. Esta brecha puede favorecer envíos hacia Estados Unidos, dependiendo de los costos logísticos y comerciales. Corresponde a contratos a tres meses y no al precio contado de US$ 6,68 por libra.
ESCENARIO PARA LA PRÓXIMA SEMANA
Será clave observar si las compras chinas se sostienen tras los feriados y si Escondida normaliza sus operaciones. También deberán seguirse las negociaciones laborales, el dólar y las expectativas de tasas. En energía, Estados Unidos explora restricciones voluntarias a las exportaciones de diésel, sin una prohibición general confirmada. Su eventual aplicación y las dificultades logísticas en Ormuz podrían encarecer el abastecimiento y los costos mineros.
Fuentes: LME - COMEX - SHFE - Refinitiv


