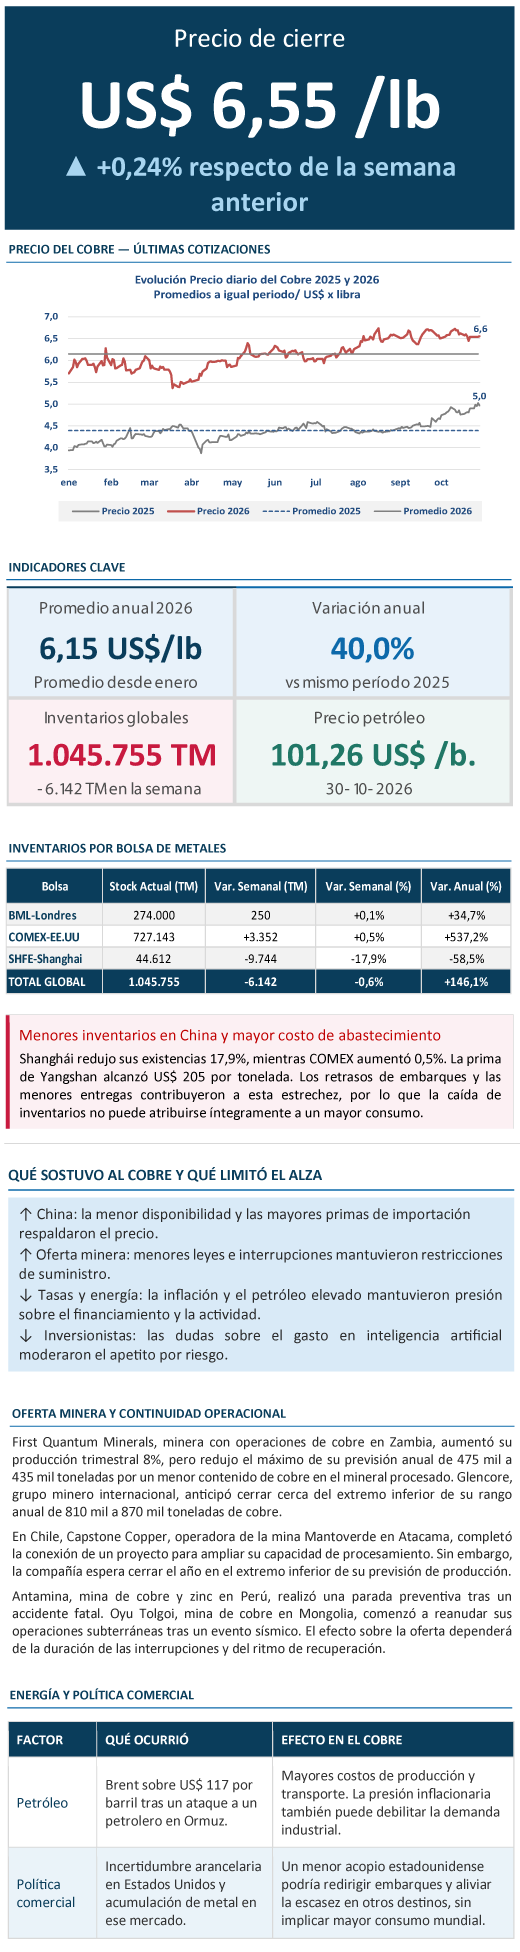
El cobre cerró en US$6,55 por libra, con un alza semanal de 0,24%. El promedio del año alcanzó US$6,15 por libra, 40% sobre igual período de 2025
RESUMEN DE LA SEMANA
El cobre cerró en US$ 6,55 por libra, con un alza semanal de 0,24%. El promedio del año a la fecha alcanzó US$ 6,15 por libra, 40% sobre igual período de 2025. La menor disponibilidad de metal en China sostuvo el precio, mientras la cautela sobre las tasas estadounidenses y la inversión tecnológica moderó las ganancias. El avance hasta mediados de semana dio paso a una corrección, sin eliminar las tensiones de abastecimiento regional.
FACTORES QUE INCIDIERON EN EL PRECIO
La Reserva Federal mantuvo su tasa entre 3,75% y 4,00%, con dos votos a favor de aumentarla. La pausa evitó un
endurecimiento inmediato, pero dejó abierto el riesgo de nuevas alzas. El Producto Interno Bruto estadounidense creció 3,4% trimestral anualizado, mientras la inflación del gasto en consumo personal llegó a 3,6% interanual en septiembre. La actividad respaldó las expectativas de demanda, aunque la persistencia inflacionaria limitó las perspectivas de menores costos de financiamiento.
En China, la prima de importación de Yangshan subió a US$ 205 por tonelada. Las existencias disminuyeron por menores llegadas de metal, retrasos logísticos y restricciones de suministro contractual. Sin embargo, los altos precios y premios limitaron las compras de las empresas que procesan cobre a sus necesidades inmediatas. La menor disponibilidad sostuvo al metal, sin confirmar una aceleración generalizada del consumo.
El repunte inicial de las acciones tecnológicas favoreció las expectativas de demanda vinculadas a centros de datos. Posteriormente, los resultados corporativos reavivaron dudas sobre el financiamiento y la rentabilidad de esas inversiones, reduciendo el apetito por riesgo. El retroceso del dólar hacia el viernes ofreció apoyo parcial, pero no neutralizó la cautela financiera ni confirmó cambios en el consumo efectivo de cobre.
INVENTARIOS EN BOLSAS DE METALES
Los inventarios visibles disminuyeron en 6.142 toneladas, un 0,6%, hasta 1.045.755 toneladas. La bolsa de Shanghái registró 44.612 toneladas, con una caída semanal de 17,9%; la Bolsa de Metales de Londres, 274.000 toneladas, un alza de 0,1%; y COMEX, en Estados Unidos, 727.143 toneladas, un incremento de 0,5%.
COMEX concentra el 69,5% del total. Esta distribución limita el alcance del volumen global como indicador de disponibilidad para consumidores de otras regiones. En Londres, la prima del contado sobre tres meses llegó a US$ 210 por tonelada el jueves, frente a US$ 145 el viernes anterior, reflejando una mayor valoración de la entrega inmediata pese a la estabilidad de los inventarios semanales.
Por separado, Shanghai Metals Market estimó inventarios comerciales chinos de 66.900 toneladas al jueves, 24.700 menos en una semana. Esta medición tiene una cobertura distinta de las existencias de la bolsa de Shanghái.
ESCENARIO PARA LA PRÓXIMA SEMANA
La semana del 2 al 6 de noviembre estará marcada por los indicadores manufactureros de China y Estados Unidos y el empleo estadounidense. Más pedidos a las fábricas podrían anticipar mayor producción industrial y demanda de cobre. En cambio, señales de inflación persistente podrían reforzar las expectativas de tasas elevadas, encareciendo el financiamiento y presionando el precio.
En China, se observará si nuevos embarques reponen inventarios y reducen los recargos por acceder al cobre importado. También se seguirán las señales arancelarias tras las elecciones legislativas estadounidenses, por su efecto sobre el destino de los embarques, junto con el petróleo y la recuperación de las minas afectadas por interrupciones.
Fuentes: LME · COMEX · SHFE · Refinitiv

