BICE Inversiones: Cambios en la cartera de acciones destacadas para este mes
El Departamento de Estudios de BICE Inversiones, presentó el informe compuesto por 7 acciones, que busca diversificar de manera efectiva y aprovechar oportunidades en el mercado de renta variable local.
Desempeño:
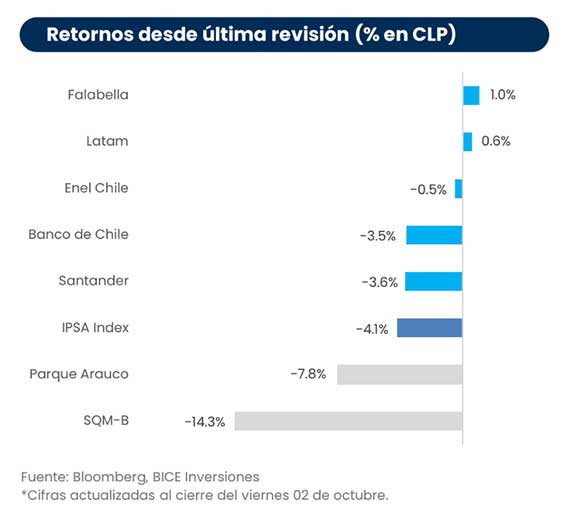
Desde la última revisión (1 de septiembre, 2026), nuestra cartera registró un retorno negativo (-4,0%), levemente por sobre el desempeño del IPSA (-4,1%). Las principales correcciones de nuestra cartera se observaron en SQM-B (-14,3%) y Parauco (-7,8%) ante menores precios del litio y mayores tasas de interés. Lo anterior, fue parcialmente compensado por Falabella (+1,0%) y LTM (+0,6%) sin noticias relevantes, pero con ciertos catalizadores por el lado de flujos (ej. recompra de acciones). A nivel de incidencia (attribution), nos benefició no tener exposición a Mallplaza (-10,5%) y BCI (-4,5%).
Nuestra Recomendación:
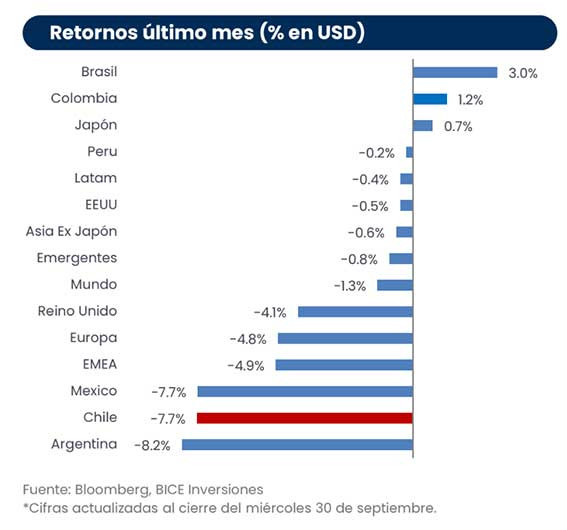
El IPSA registró un positivo desempeño en 2025, en el contexto de estímulos monetarios, reactivación del crecimiento en utilidades y la expectativa sobre un potencial cambio de ciclo político. Lo anterior, apoyado por importantes compras netas por parte de inversionistas institucionales. Tras la reciente corrección, el mercado local vuelve a ofrecer un atractivo punto de entrada en términos de valorización respecto a su historia y comparables regionales, en un contexto de sano crecimiento en utilidades corporativas en 2026 y el avance en el congreso de reformas pro inversión.
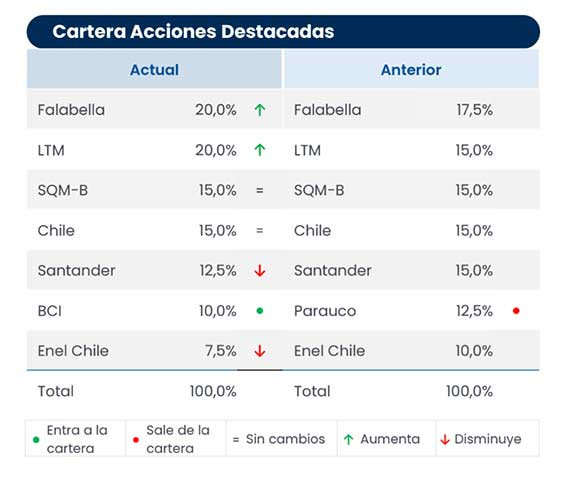
Estamos reincorporando BCI y aumentando exposición a Falabella y LTM. Estamos aumentando y diversificando nuestra exposición al sector bancario a través de la reincorporación de BCI, destacando su atractivo crecimiento en EE.UU.–el que debería potenciarse en el contexto de la reestructuración societaria a nivel holding–; su interesante potencial de mejora en eficiencia en Chile–donde sigue existiendo un amplio espacio de convergencia c/r a competidores locales–; además de tener sanos indicadores de riesgo y atractivas valorizaciones. Según nuestras estimaciones, BCI transaría a 1,6x B/L y ~11x P/U 2027E. Asimismo, estamos aumentando exposición a Falabella en base a una mejora en las perspectivas para 2027, en base a una normalización de la inflación y potenciales recortes de TPM, que podría configurar una mejora en los indicadores de consumo, además de la resiliencia que entrega la filial bancaria en términos de resultados. Por último, estamos aumentando exposición a LTM, ante una mejora en el balance riesgo-retorno tras la fuerte corrección de corto plazo, en un contexto de sanaposición financiera y crecimiento operacional.
Estamos retirando Parque Arauco, ante la configuración de un escenario de mayores tasas de interés. Seguimos viendo una positiva dinámica de resultados y un atractivo plan de crecimiento en la región. Sin embargo, el reciente rebote de las tasas de interés de largo plazo–BCU 10 aumentó +32pb m/m hasta 2,83% en septiembre– presiona los spreads, lo que podría extenderse durante un tiempo más prolongado. Según nuestras estimaciones, Parauco transaría con un spread (entre cap-rate y BCU 10) de ~366 pb, por debajo su promedio histórico ajustado (~456 pb), limitando una expansión de múltiplos vía spready su atractivo en términos relativos.