Comienza la temporada de resultados corporativos 3T26, impulsados principalmente por SQM y el sector Transporte
Destacados de la semana
Comienza la temporada de resultados corporativos 3T26, impulsado principalmente SQM y el sector Transporte. La temporada de resultados de las compañías del IPSA se extendería entre el 27 de octubre hasta el 26 de noviembre. A nivel agregado, esperamos un crecimiento de +32,1% a/a en EBITDA y +33,3% a/a en utilidades, con SQM y el sector Transporte como principales motores. Por una parte, SQM lideraría el crecimiento de las utilidades, respaldada por una marcada recuperación de los precios del litio (~+132% a/a) y mayores volúmenes de venta (~+9% a/a), lo que impulsaría el crecimiento operacional (+168,2% a/a) y en utilidad (+196,1% a/a), convirtiéndola en la principal contribuyente a la expansión de utilidades del índice. Por su parte, Vapores se beneficiaría de elevadas tarifas de fletes, en un contexto de restricciones de capacidad derivadas de la congestión portuaria y las disrupciones logísticas, lo que impulsaría su utilidad neta a US$374,2 millones en el 3T26 (+677,1% a/a). Por otro lado, se espera que el sector bancario compense parcialmente el crecimiento de las utilidades, principalmente debido a mayores provisiones por riesgo de crédito y gastos de apoyo. En nuestra opinión, el crecimiento de las utilidades continúa concentrado en sectores específicos, en lugar de reflejar una mejora generalizada del entorno económico. De hecho, de acuerdo con nuestras estimaciones, al excluir a SQM, el crecimiento ponderado de las utilidades se moderaría a +10,4% a/a.
BCI realiza un encuentro con inversionistas para detallar la estrategia, avances y fortalecimiento de su filial internacional City National Bank (CNB). Durante el encuentro, la administración de CNB destacó los pilares de su plan estratégico “Project WIN”, enfocado en aumentar su escala en Florida, profundizar la relación con los clientes de alto patrimonio, además de mejorar la eficiencia operacional. En términos financieros, CNB ha mostrado una mejora en el ROE normalizado hasta 12,3%, sanos ratios de capital, junto con una expansión relevante de su utilidad neta. En nuestra opinión, la evolución positiva de los resultados refleja una ejecución consistente de la estrategia de la compañía, apoyada en una adecuada capitalización y un crecimiento rentable. Asimismo, destacamos que el proceso de reestructuración avanza según lo previsto, luego de que los accionistas de BCI Group aprobaran por unanimidad, durante la semana, el aumento de capital mediante la emisión de 124,7 millones de acciones. Con este hito, la compañía continúa avanzando de acuerdo con el cronograma establecido para concretar el canje de acciones de BCI.
Parque Arauco anuncia un acuerdo vinculante para adquirir un terreno adyacente al centro comercial Arauco Chicureo. La compañía informó, a través de medios de comunicación, la firma de un acuerdo vinculante para adquirir un terreno de ~10 mil m² adyacente a Arauco Chicureo, con la intención de ampliar en ~40% la superficie del centro comercial. Actualmente, el activo cuenta con 40 mil m2, por lo que la expansión permitiría alcanzar ~55 mil m2, lo que equivale a ~9% de los m2 de Chile y ~4% de los m2 consolidados de la compañía. Según la empresa, existiría un interés comercial relevante por parte de retailers que buscan espacios en el activo. No obstante, no se entregaron mayores detalles respecto de los plazos para el inicio de las obras ni de la ejecución del proyecto de expansión. Creemos que el anuncio está alineado con la estrategia de expansión comunicada por la compañía y con su ambicioso plan de inversiones que acumula US$1.137 millones. Según nuestras estimaciones, considerando un costo de inversión de US$2,0 mil–2,5 mil por m² adicional, la ampliación podría implicar una inversión de entre US$ 30,0–37,5 millones.
Resultados 3T26 de Parque Arauco muestran un sólido crecimiento en EBITDA, impulsado principalmente por un favorable efecto de tipo de cambio en Colombia y el rendimiento de Parque Arauco Kennedy (PAK) en Chile. La compañía reportó un EBITDA de CL$ 80.881 millones (+17,3% a/a), en línea con nuestras expectativas (CL$ 81.269 millones) y el consenso de mercado (CL$ 80.000 millones). De acuerdo con nuestras estimaciones, Colombia explicó ~53% del crecimiento del ingreso operativo neto (NOI) consolidado en CLP, con un aumento de +43,2% a/a en CLP (+17,4% a/a en COP), impulsado por un efecto cambiario favorable (+22,0% a/a). Por su parte, Chile representó ~35% del NOI consolidado, con un crecimiento de +9,7% a/a, liderado por su activo icónico PAK, cuyo NOI aumentó +12,0% a/a, apoyado en un crecimiento de +22,5% a/a en ingresos, pese a una caída de -1,2% a/a en las ventas de locatarios. En nuestra opinión, la compañía mostró una buena ejecución operacional, con crecimiento del NOI en moneda local en los tres países y mejoras de productividad en sus principales activos. Asimismo, la mejora de +72 pb a/a en el costo locatario consolidado, hasta 11,2%, refleja una adecuada gestión comercial y capacidad de captura de rentas en los tres países. Finalmente, destacamos el menor endeudamiento tras el aumento de capital (Deuda Neta/EBITDA de 4,5x), lo que le otorga mayor flexibilidad para financiar nuevas oportunidades de crecimiento. Mantenemos nuestro precio objetivo y recomendación sin cambios.
Resultados 3T26 de Enel Chile presionados por precios de mercado pese a las favorables condiciones hidrológicas. La compañía reportó un EBITDA de US$ 335,7 millones (-2,6% a/a), por debajo de nuestras estimaciones, principalmente por un desempeño más débil de lo esperado en Generación. Destacamos que el EBITDA de generación cayó -7,8% a/a, afectado por menores ventas en el mercado spot, producto de una fuerte caída en los precios, junto con una disminución en la comercialización de gas. Si bien la generación total aumentó +12,6% a/a, impulsada por un crecimiento de +51,1% en la generación hidroeléctrica, este efecto no logró compensar las presiones comerciales. Adicionalmente, las ventas físicas a clientes regulados y libres disminuyeron, aunque sus precios promedio aumentaron +25,5% y +9,9%. En contraste, el segmento de Distribución mostró un EBITDA de US$ 46,9 millones (+43,2% a/a), favorecido por un crecimiento de +3,5% en las ventas a clientes residenciales. En nuestra opinión, los resultados fueron neutrales, ya que esperábamos un mayor beneficio de las favorables condiciones hidrológicas sobre los costos de Generación, cuyo efecto fue limitado por las menores condiciones del mercado spot. Como aspecto positivo, destacamos que la compañía completó seis trimestres consecutivos generando flujo de caja libre positivo. Hacia adelante, esperamos que Enel Chile logre capitalizar las mejores condiciones hidrológicas para compensar las presiones actuales del mercado. Mantenemos nuestro precio objetivo y recomendación sin cambios.
Resultados 3T26 de Enel Américas muestran un sólido crecimiento del EBITDA, impulsado por una mejora en el desempeño del segmento Generación en Colombia. La compañía reportó un EBITDA de US$ 1.417 millones (+37,7% a/a), por sobre nuestras expectativas y el consenso de mercado. Destacamos que el EBITDA de Generación creció +58,4% a/a, impulsado principalmente por Colombia (+132,3% a/a), siendo el mayor contribuyente del crecimiento del segmento, debido al fuerte aumento de +265,6% a/a en los precios spot promedio y un favorable efecto cambiario. Por otra parte, el EBITDA de Distribución aumentó +18,8% a/a, con Argentina como principal contribuyente, alcanzando un EBITDA de US$ 48 millones (vs US$ -5 millones en 3Q25), explicado por una menor base de comparación ocasionada por efectos hiperinflacionarios en el 3Q25 y por mayores precios de venta al segmento de clientes residenciales (+122,9% a/a). En nuestra opinión, la compañía mostró una sólida ejecución en Colombia, especialmente en el segmento Generación, logrando incrementar su generación hidro y solar en un +9,6% a/a y 50,4% a/a respectivamente, incluso en un contexto más desafiante para la hidrología, ocasionado por el fenómeno de El Niño. Asimismo, destacamos la mejora en los resultados del segmento Distribución conseguidos en Argentina, superando los desafíos hiperinflacionarios y capitalizando en las modificaciones tarifarias, presentando mejores perspectivas para los próximos períodos. Mantenemos nuestra recomendación y precio objetivo sin cambios.
Resultados 3T26 de Engie Energía Chile muestran mejora en el margen eléctrico a pesar de aumento en los precios internacionales de los combustibles. Engie Energía Chile reportó un EBITDA de US$ 177,9 millones (+11,7% a/a), en línea con nuestras estimaciones y el consenso de mercado. Destacamos que los costos operacionales disminuyeron -23,4% a/a, principalmente por menores gastos de transmisión, personal y mantenimiento, estos últimos favorecidos por la desconexión de algunas centrales térmicas. Asimismo, los costos de compra de energía cayeron -0,9% a/a, beneficiados por una disminución de -26,5% en los precios de compra. Por otra parte, la generación total disminuyó -23,0% a/a, afectada por una caída de -45,2% a/a en la generación térmica tras la desconexión de 2 centrales relevantes, parcialmente compensada por el crecimiento de las energías renovables (+37,2%) y de los sistemas de almacenamiento BESS (+18,4%). En cuanto a las ventas, destacamos el aumento de +17,9% a/a en el segmento regulado, que compensó parcialmente la caída de las ventas a clientes libres (-6,3% a/a), afectadas por la discontinuación de los contratos con Codelco. En nuestra opinión, los resultados fueron positivos, destacando la mejora de +97 pb a/a en el margen eléctrico, hasta 51%, favorecida por menores costos de compra de energía y mejores condiciones hidrológicas. Sin embargo, mantenemos cautela frente al aumento de los precios internacionales de los combustibles, particularmente del gas natural y el carbón, que podrían presionar los costos hacia adelante. Asimismo, valoramos el crecimiento de la generación BESS, reflejo de las inversiones de la compañía para mejorar la eficiencia de su matriz energética. Mantenemos nuestro precio objetivo y recomendación sin cambios.
Resultados 3T26 de Embotelladora Andina muestran crecimiento de EBITDA impulsado por el tipo de cambio en Paraguay y volúmenes en Brasil. La compañía reportó un EBITDA de CL$ 149.289 millones (+12,1% a/a) en el 3T26, en línea con nuestras expectativas y el consenso de mercado. Paraguay explicó ~31% del crecimiento consolidado de EBITDA, favorecido principalmente por la apreciación de su moneda frente al peso chileno (+19,4% a/a), mientras que en moneda local destacó el aumento de precios promedio (+3,9% a/a), por sobre la inflación. Por su parte, Brasil aportó cerca del 30% del crecimiento, impulsado por mayores volúmenes (+7,6% a/a) y precios promedio (+5,8% a/a), registrando su quinto trimestre consecutivo de crecimiento del EBITDA. En Chile, el margen EBITDA aumentó por tercer trimestre consecutivo, hasta 14,6%, apoyado por menores costos de azúcar y concentrados y un efecto cambiario favorable, mientras que Argentina continuó mostrando debilidad en el consumo. En nuestra opinión, destacamos el aporte de Paraguay y Brasil al crecimiento de los resultados, aunque una parte importante del avance en Paraguay respondió al efecto cambiario favorable. Asimismo, Chile mantuvo la mejora de sus márgenes, mientras que Argentina continúa enfrentando un escenario complejo para el consumo. Hacia adelante, nos preocupan las presiones sobre los costos del azúcar, cuyo precio ha aumentado +28,4% a/a en lo que va de octubre, lo que podría dificultar la recuperación de los márgenes. Dado que los resultados estuvieron en línea con las expectativas de mercado, no esperamos una reacción significativa. Mantenemos nuestro precio objetivo y recomendación sin cambios.
Índice de tarifas de fletes marítimos de Shanghái (SCFI) muestran ligero avance de +0,7% a/a en septiembre. El índice de tarifas de contenedores de Shanghái alcanzó los 3.687 puntos en septiembre, acumulando una expansión de +122,6% en lo que va del año y llegando a su nivel más alto desde junio de 2024. Lo anterior, en un contexto en que el costo promedio mensual del crudo Brent avanzó +13,4% m/m en el mes hasta US$ 117,5 el barril, acumulando un alza de +93% en lo que va del año, mientras que el Bunker (combustible de buque carguero) acumula alzas de +103,9% en el año. El escenario actual da cuenta de escaladas en las hostilidades en Medio Oriente, con recientes ataques directos a puertos y yacimientos petroleros en Arabia Saudita. Adicionalmente, hemos observado un aumento en las expectativas sobre el prolongamiento de la guerra, llevando a gobiernos a recurrir al uso de reservas propias de petróleo. En este contexto, destacamos la reciente alza en las expectativas de resultados entregado recientemente por Hapag-Lloyd, incrementando sus estimaciones de EBITDA desde US$ 2.700 – 3.700 millones a un nuevo rango de US$ 3.900 – 4.400 millones.
Índice de producción manufacturera en Chile retrocede -4,1% a/a en agosto, arrastrado principalmente por productos alimenticios. El Índice de Producción Manufacturera (IPMan), elaborado por el INE, registró una baja de -4,1% a/a en agosto, acumulando 8 meses consecutivos de retrocesos. En agosto, la contracción estuvo explicada por una disminución de -2,2% a/a en la elaboración de productos alimenticios (División 10). En particular, Bebidas Alcohólicas y no Alcohólicas retrocedió -3,9% a/a (División 11), reportando solo 2 crecimientos en los últimos 13 meses. Consideramos que el débil desempeño del índice y sus componentes sigue dando cuenta de un escenario más complejo para el consumo, lo que apunta a una recuperación potencialmente más lenta de lo anticipado.
Índice de ventas del comercio minorista (IVCM) registra una contracción de -1,9% a/a real en septiembre, arrastrado por Línea Hogar (-8,4% a/a) y Muebles (-8,0% a/a). Según la Cámara Nacional de Comercio (CNC), el IVCM de septiembre registró un retroceso de -1,9% a/a y acumula un avance de +0,2% en lo que va del año. A nivel particular, se observan tendencias mixtas, donde la categoría de línea hogar (-8,0% a/a) se mantiene en terreno negativo por cuarto mes consecutivo, seguido de muebles y artefactos eléctricos, mientras que vestuario (+7,3% a/a) es la categoría que compensa parcialmente, acumulando 33 meses al alza. Por su parte, la línea de supermercados registró un débil desempeño, con una caída de 4,9% a/a, acumulando su segundo mes consecutivo de contracción. Creemos que la evolución de las ventas del comercio refleja un estancamiento en términos reales, donde septiembre mostró un desempeño similar al observado en agosto. A nivel de categorías, no se evidencian señales de recuperación en las ventas de bienes durables ni en supermercados, lo que da cuenta de un consumo que continúa débil. Esta tendencia es consistente con el deterioro de la confianza de los consumidores en septiembre, cuando el índice alcanzó 40,5 puntos. Asimismo, las cifras respaldan nuestras expectativas para el segmento de tiendas por departamento en el 3T26, para el cual anticipamos caídas en ventas, principalmente debido al menor dinamismo local.
Resultados de la banca chilena registran un incremento de +4,2% a/a en septiembre, principalmente impulsados por mayores ingresos netos por intereses (NII) y menores gastos por impuestos. Los resultados mensuales de la industria estuvieron favorecidos principalmente por un mayor NII que registró un crecimiento de +13,6% a/a, reflejando mayores ganancias netas por reajustes y siendo el principal contribuyente al crecimiento de las utilidades de la industria. En tanto, los gastos por impuestos disminuyeron -14,1% a/a, siendo el segundo factor favorable a los resultados de la industria. En términos generales, el ROE ajustado de la industria disminuyó -29 pb a/a hasta 14,4%, mientras que el NIM se expandió +23 pb a/a hasta 4,0%. En nuestra opinión, la banca mostró tendencias mixtas en resultados durante septiembre. Destacamos que dentro de nuestra muestra Banco de Chile y los bancos asociados al retail (Falabella y Ripley) mostraron crecimiento en sus utilidades. Hacia adelante, menores expectativas de inflación para 2027 podrían limitar el crecimiento del NII, mientras que la expansión de las colocaciones, la reducción del impuesto corporativo y los cambios en los modelos de activos ponderados por riesgo se mantienen como los principales catalizadores del sector.
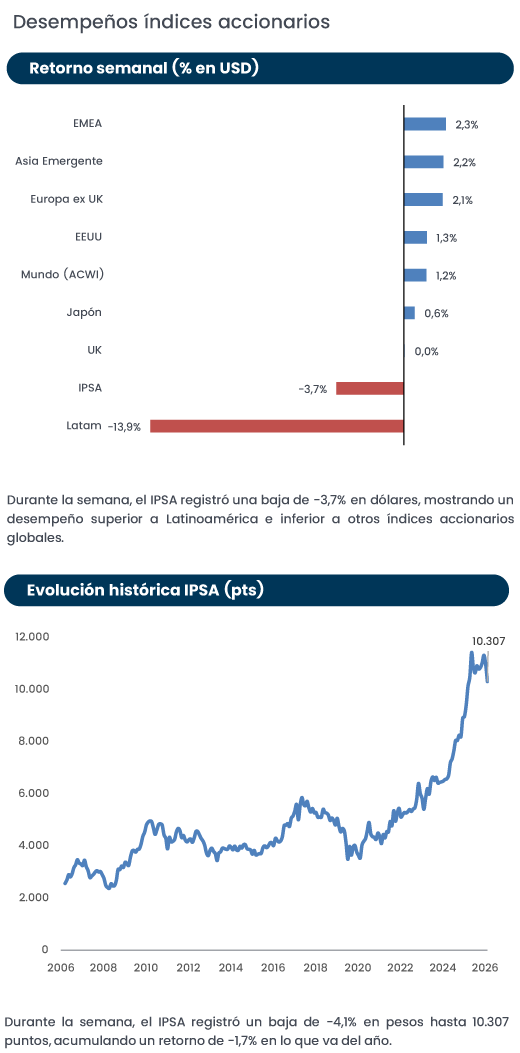
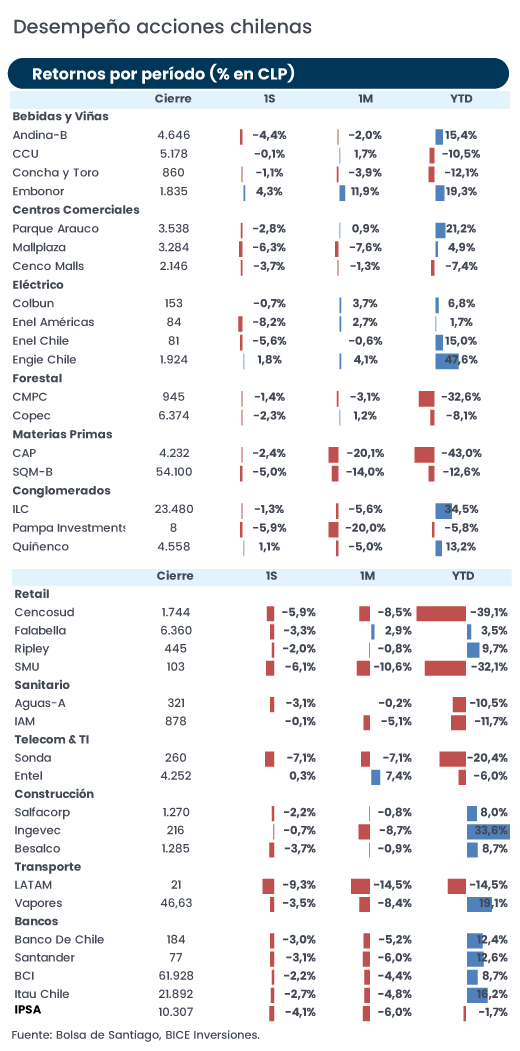
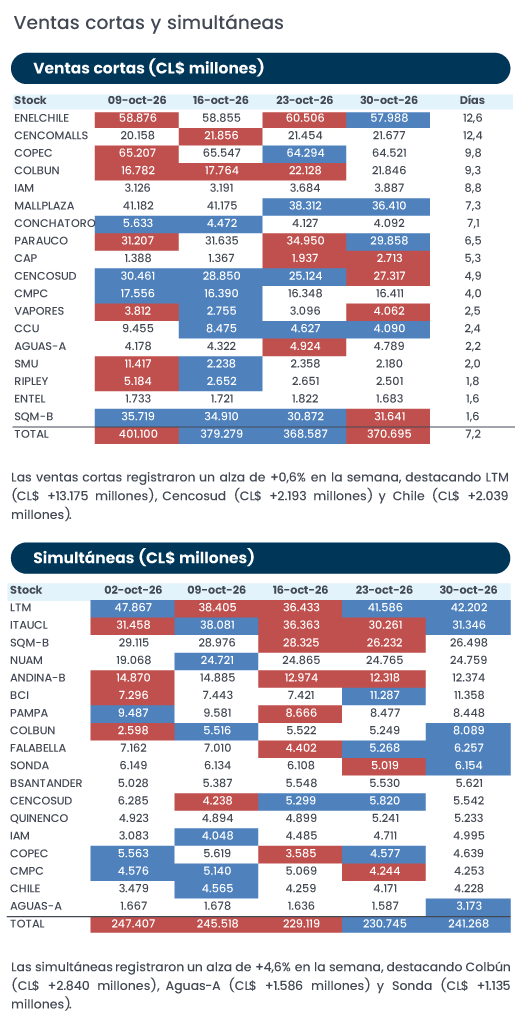
Fuente: Bice Inversiones.

