FALABELLA realiza su día del inversionista y acelera inversiones con foco en el crecimiento rentable de su ecosistema
Destacados de la semana
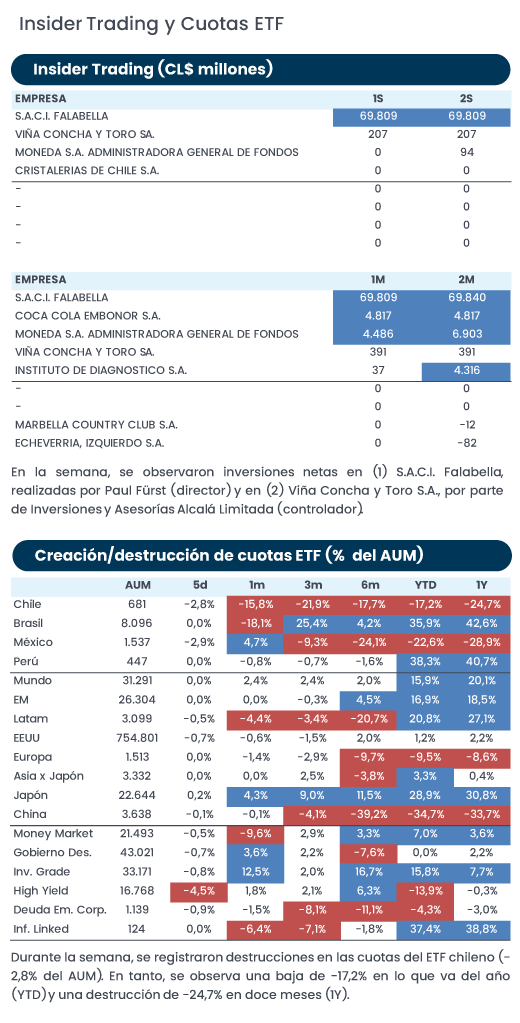
Falabella realiza su día del inversionista y acelera inversiones con foco en el crecimiento rentable de su ecosistema. El lunes 16 de noviembre, la compañía presentó en New York sus prioridades estratégicas y perspectivas de crecimiento. Destacamos el plan de inversión por US$1.100 millones en 2027 (+22% vs. lo anunciado en 2026), donde ~45% se destinaría a la expansión y transformación de centros comerciales, ~35% a tecnología y logística, y ~20% a apertura de tiendas, con foco en Perú, Colombia y México. Si bien no se entregó una proyección de EBITDA, Falabella ya presenta márgenes consolidados históricamente altos en torno a ~15%, siendo el foco mantener rentabilidad en un contexto mayor expansión. En nuestra opinión, la compañía cuenta con holgura financiera —con una deuda neta-sobre-EBITDA de 1,6x al 3T26 (vs. 2,5x-3,0x de límite interno)— lo que les permite afrontar una aceleración de inversiones sin afectar la posición financiera. Hacia adelante, el desafío es sostener una nueva fase de crecimiento manteniendo la rentabilidad y disciplina de capital, que ha sido el gran impulsor de la revalorización de la compañía en el corto plazo. Lo anterior, en un contexto de potencial reactivación en el consumo para los países de la región.
Bci anuncia cambios gerenciales en el contexto del proceso de reorganización societaria. La compañía anunció que Eugenio Von Chrismar (actual CEO de BCI) asumirá como nuevo CEO de BCI Group, la nueva sociedad holding o matriz del banco ligado a la familia Yarur. En su reemplazo asumirá Gerardo Spoerer (actual gerente del negocio de banca mayorista), quien cuenta con una trayectoria de 30 años. El cambio se haría efectivo a partir del 18 de enero de 2027. En nuestra opinión, estos movimientos corresponden a una sucesión planificada en el contexto de la nueva estructura corporativa de BCI, donde se busca separar la gestión del holding de sus operaciones bancarias. En ese sentido, el Sr. Von Chrismar asumiría un rol más enfocado en las sinergias del grupo, mientras que el Sr. Spoerer tendrá el desafío de potenciar las operaciones del banco, con foco en la continuidad del foco estratégico. Dentro de los principales desafíos de corto plazo, destacamos la ejecución del plan de eficiencia, potenciar el negocio de pagos, continuar con la recuperación de la cartera de consumo (Líder BCI) y profundizar el crecimiento de las operaciones en Perú.
Cenco Malls comienza la construcción de su centro comercial Premium Outlet en Maipú. Tras completar el proceso de permisos, la compañía inició la construcción del proyecto en un terreno ubicado entre Camino a Melipilla y Ferrocarril (ex FISA). La primera fase contempla 18.200 m2, equivalentes a ~1,5% del portafolio en Chile (excluyendo oficinas), con una inversión estimada de ~US$ 35 millones. La entrega está prevista para 1T28 e incluirá un supermercado Jumbo, 33 locales comerciales adicionales y más de 1.000 estacionamientos. En nuestra opinión, Cenco Malls ha mostrado una buena ejecución de su nuevo plan de crecimiento, cumpliendo con los plazos establecidos y mostrando mayor apertura de información. Lo anterior, en un contexto de mayor tracción del formato Premium Outlet, principalmente en Chile. Según nuestras estimaciones, el activo podría generar ingresos de CL$ 3.600–7.100 millones anuales, en base a ingresos por m2 de activos comparables, equivalente a ~1%–2% de los ingresos durante los últimos 12 meses en Chile. Si bien el proyecto se emplazará en una zona de alta densidad comercial, creemos que ofrece espacio de diferenciación en términos de propuesta comercial y mix de locatarios. Entre sus competidores directos destacan Patio Outlet Maipú y Midmall Maipú, mientras que, en un ámbito más amplio, también deberá competir con centros comerciales regionales como Arauco Maipú (~74 mil m2) y Mallplaza Oeste (~186 mil m2).
Resultados 3T26 de SQM muestran fuerte expansión a/a, en un contexto de mayor incertidumbre sobre el mercado del litio hacia los próximos trimestres. SQM reportó un EBITDA ajustado de US$ 1.034,9 millones (+156,7% a/a), encontrándose en línea con nuestras estimaciones y las del consenso de mercado local. El segmento Litio volvió a ser el principal motor de resultados, explicando ~101% del crecimiento del margen bruto, impulsado por un aumento de +131,2% a/a en el precio promedio de venta, hasta US$ 19.146/ton, y mayores volúmenes (+8,7% a/a). Además, el costo por tonelada excluyendo royalty disminuyó -18,6% a/a, hasta US$ 3.434, favorecido por una mayor dilución de costos. Por su parte, Yodo registró caídas en margen bruto, aunque esto estuvo explicado en buena medida por un fuerte aumento de la depreciación. La compañía señaló que existe potencial para elevar su capacidad de producción anual hasta ~20 mil toneladas en los próximos años. En tanto, Nutrición Vegetal de Especialidad registró una caída de -9,0% a/a en su margen bruto, afectada por menores volúmenes (-13,4% a/a) y mayores costos, parcialmente compensados por un alza de +19,6% a/a en los precios realizados. En nuestra opinión, los resultados fueron sólidos, destacando la sólida generación flujo de caja, alcanzando su mayor posición de caja histórica (~US$ 5.034,5 millones). Por otro lado, la reciente corrección de precios del litio y riesgos de sobreoferta presentes han provocado un aumento en la incertidumbre que creemos que encontraría en gran parte internalizada en los precios de mercado, tras la fuerte corrección observada en el corto plazo.
Resultados 3T26 de Ripley muestran un desempeño resiliente, impulsado por sus operaciones en Perú y el segmento bancario en Chile. La compañía registró un EBITDA de CL$ 35.743 millones (+5,6% a/a), en línea con nuestras estimaciones y las del consenso de mercado local. El negocio bancario en Chile (Utilidad neta +46,7% a/a) sigue siendo el principal motor de crecimiento, en el contexto de un importante crecimiento en colocaciones (+20,2% a/a), mayores ingresos por comisiones (+18,0% a/a), además de una importante mejora de +680 pb en la eficiencia operacional hasta 33,6% al cierre del 3T26. En 2do lugar, destacaron los centros comerciales en Perú (EBITDA +12,3% a/a) en base a expansiones y mayor ocupación (97,7% en 3T26). En nuestra opinión, Perú se consolida como el principal mercado para Ripley, representando ~73% del EBITDA en los últimos 12 meses, en un contexto de buenas tendencias de crecimiento, dilución de gastos y perspectivas de consumo. Sin embargo, creemos que el espacio de mejora parece ser más acotado, considerando los elevados niveles de rentabilidad. En Chile, en tanto, esperamos que las operaciones discrecionales continúen presionadas por la debilidad del consumo, mientras que en banca los mayores niveles de costo por riesgo podrían limitar el crecimiento.
Índices de Inventarios de Retail y Supermercados registran crecimientos interanuales en septiembre, manteniendo un nivel alto en relación con ventas. Según datos del INE, el Índice de Inventarios de Supermercados (IISUP) registró un alza de +3,7% a/a en septiembre, acumulando tres meses consecutivos de alzas interanuales. Asimismo, el Índice de Inventarios del Comercio (IICom div. 47) mostró un aumento de +2,8% a/a, acumulando 24 meses consecutivos de crecimiento interanual. En términos del ratio inventario/ventas creemos que sigue en un nivel elevado respecto a promedios históricos, tanto en Supermercados, como en Retail (Div.47). En nuestra opinión, el ajuste de los niveles de inventarios del comercio continúa siendo gradual, considerando que el ratio inventario/ventas se mantiene por sobre sus promedios históricos. En este contexto, creemos que las compañías aún podrían necesitar priorizar la rotación de inventarios mediante estrategias comerciales, lo que podría limitar la recuperación de márgenes. Por su parte, los supermercados acumulan tres meses consecutivos de crecimiento interanual, aunque será relevante monitorear si esta tendencia responde a una anticipación de la demanda o a una acumulación de inventarios que todavía no logra ser absorbida por las ventas.
Índice de Inventarios de la industria manufacturera en Chile (IIMAN) registra leve de expansión de +3,6% a/a nominal en septiembre. El IIMAN se situó en 179,1 puntos (+2,1% m/m y +3,6% a/a) en septiembre, donde 14 de las 18 divisiones mostraron crecimiento m/m, liderado por Fabricación de coque, cuyos inventarios crecieron +28.3% m/m. A nivel interanual, destacamos el crecimiento observado en la división “No alcohólicos” (+2,4% a/a), que registró su 8vo mes consecutivo de crecimiento, y el decrecimiento observado en “Alcohólicos” (-2,3% a/a), manteniendo la tendencia de los últimos 3 meses. La evolución interanual observada en septiembre muestra una aceleración respecto al mes anterior, sin embargo, no muestra una tendencia clara en series más largas. Seguimos viendo un contexto desafiante para los productores locales, en un contexto de aumento en los costos de insumos dolarizados y eventual impacto del fenómeno del niño, en un contexto de consumo que se mantiene débil.
Índice de producción manufacturera en Chile (IPMan) crece +2,0% a/a real en septiembre, mostrando un cambio de tendencia tras 8 meses de caídas. El índice elaborado por el INE registró un alza de +2,0% a/a real en septiembre, destacando principalmente el crecimiento de +12,5% a/a en la elaboración de bebidas alcohólicas y no alcohólicas, seguido por Productos de Papel (+4,7% a/a) y Productos Alimenticios (+3,2% a/a). En nuestra opinión, el cambio de tendencia en producción manufacturera parece ser positivo, especialmente considerando el desempeño de la división 11 (Bebidas). Dado el contexto actual, creemos que podría responder a un adelanto de producción previo a un período estacionalmente mejor en ventas y ad-portas de presiones de costos dolarizados y mayor incertidumbre en el corto plazo.
Cifras de tráfico aéreo doméstico en Chile registran una contracción de -3,0% a/a en octubre. La Junta Aeronáutica Civil de Chile (JAC) dio a conocer los datos de tráfico aéreo de octubre, dando cuenta de un panorama negativo a nivel industria de vuelos domésticos. LATAM Airlines mantuvo su capacidad estable en el mes (+0,3% a/a medido por pasajeros-kilómetro), superando al resto de la industria (-9,5% a/a ex LATAM) y por encima de su principal competidor Sky Airlines (-4,3% a/a). En tanto, en vuelos internacionales, el desempeño operacional de LATAM Airlines (+7,4% a/a) estuvo por sobre el de la industria local (+6,4% a/a ex LATAM), explicado en parte por una base comparable más baja en octubre del año anterior (-2,9% a/a en octubre 2025 en LATAM Airlines vs. -0,9% del resto de la industria). En nuestra opinión, el desempeño de LATAM Airlines en vuelos domésticos refleja la resiliencia de la compañía en un entorno más desafiante, manteniendo por decimoprimero mes consecutivo un crecimiento superior al de la industria.
Fuente: Bice Inversiones.