Informe USS-Tinsa: Recuperación inmobiliaria en la RM responde a reducción de oferta, no a aumento de demanda
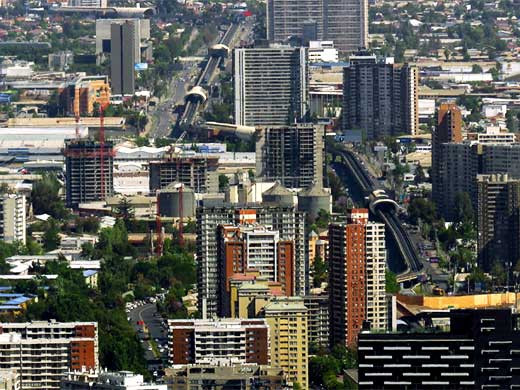
Al cierre del primer semestre de 2026, el mercado de vivienda nueva de la Región Metropolitana ha mantenido su tendencia hacia una recuperación incipiente y selectiva territorialmente, según el Informe Inmobiliario elaborado por la Universidad San Sebastián (USS) y Tinsa by Accumin, que ya había adelantado estas señales al cierre del semestre anterior. La venta de vivienda nueva aumentó 10,6% respecto al mismo periodo de 2025, con 9.886 unidades vendidas. El stock disponible alcanzó 41.552 unidades al cierre de junio, registrando una disminución de 22% en doce meses.
“El aumento de las ventas y la disminución del stock disponible son señales de una recuperación incipiente del mercado inmobiliario. Sin embargo, todavía es temprano para hablar de una recuperación consolidada, porque la absorción se mantiene estable y será clave observar si ingresan nuevos proyectos y se reactiva la construcción”, señala Loreto Lyon, decana de la Facultad de Arquitectura, Arte y Diseño de la USS.
Sin embargo, el aumento de las ventas no se traduce todavía en una mayor velocidad de absorción del mercado. Al analizar los datos del mercado de la Región Metropolitana a fondo, el Informe muestra que la absorción se ha mantenido estable en 8,3%, evidenciando que el ciclo de recuperación no responde a un aumento efectivo de la demanda, sino a la menor producción y a un retiro de oferta, especialmente en unidades de entrega inmediata, que representaron un 47,8% de las ventas.
La recuperación también es selectiva, con contrastes a nivel territorial. Las zonas Centro y Oriente, redujeron los meses necesarios para agotar su stock a 16,4 y 20,2, respectivamente, con señales claras de recuperación con stock e indicadores de velocidad convergentes. Sin embargo, la zona de la Periferia aumentó a 18 sus meses para agotar stock, quedando rezagada en una zona de transición.
“Si hacemos un zoom más fino, los meses para agotar stock son 15,5 meses en Ñuñoa y 37,6 meses en Peñalolén. Por lo tanto, vemos mercados y submercados con velocidades de comercialización muy diferentes. Esto evidencia que las políticas de reactivación, tanto para el acceso a la vivienda y el desarrollo, no pueden ser únicas, porque hay mercados que se comportan de forma distinta y necesitan apoyos adaptados a cada realidad”, indica Carlos Aguirre, Carlos Aguirre, editor del informe y académico de la USS.
El acceso a la vivienda sigue siendo una de las principales barreras del mercado. De acuerdo con las referencias de ingreso de CASEN empleadas en el estudio, la relación entre precio e ingreso familiar anual presenta una mediana de 8,8. Esto significa que el precio de una vivienda equivale a 8,8 años de ingreso familiar. Las simulaciones hipotecarias a 25 años arrojan, además, una carga mediana del dividendo equivalente al 45,3% del ingreso familiar considerado. Así, la mejora de las ventas en la Región Metropolitana convive con una brecha persistente entre los precios de las viviendas y la capacidad de compra de los hogares.
Solo los departamentos más pequeños resultan “alcanzables”, según el Índice de Acceso a la Vivienda. Por ejemplo, en Ñuñoa la tipología de 1D registra un PIR de 3,29. Desde el 2D2B en adelante, el hogar de ingreso medio queda excluido del mercado de compra, con PIRs que superan diez veces el ingreso anual en las tipologías de mayor tamaño.
“Lo anterior nos permite concluir que la recuperación, aún frágil, depende de que las tasas hipotecarias y el mercado laboral no reviertan el ajuste. Suponiendo que las condiciones van a mejorar, aún debemos esperar qué pasa en los próximos meses el ingreso de nuevos proyectos e inicio de obras para hablar de una recuperación sostenida”, explica Fabián García, director general de Tinsa by Accumin.
Los próximos trimestres permitirán observar si aumenta la absorción de la oferta disponible y si los nuevos proyectos responden a la capacidad económica de los hogares, dos variables clave para determinar si las señales actuales se consolidan en una recuperación sostenida.


